中国资产管理行业观察 转型与重构中的机遇与挑战
引言
中国资产管理行业正经历一场深刻的变局。兴业银行首席经济学家鲁政委博士曾多次在公开场合与研究中,对中国资产管理行业的发展脉络、结构性变化与未来趋势提出独到见解。本文结合鲁政委的相关观察,对中国资产管理行业的现状与走向进行系统梳理。
一、规模扩张与结构变迁
过去十年,中国资产管理行业经历了从野蛮生长到规范发展的历程。据相关统计数据,中国资产管理市场规模已突破百万亿元,成为全球最重要的资产管理市场之一。鲁政委指出,这一增长既源于居民财富的持续积累,也得益于金融深化与利率市场化的推进。
规模扩张的背后是结构的深刻调整。银行理财、信托计划、券商资管、公募基金、保险资管等各类机构在监管趋严的背景下,逐步回归“受人之托、代人理财”的本源。通道业务被压缩,净值化转型加速,行业正从“规模驱动”转向“能力驱动”。
二、低利率环境下的配置难题
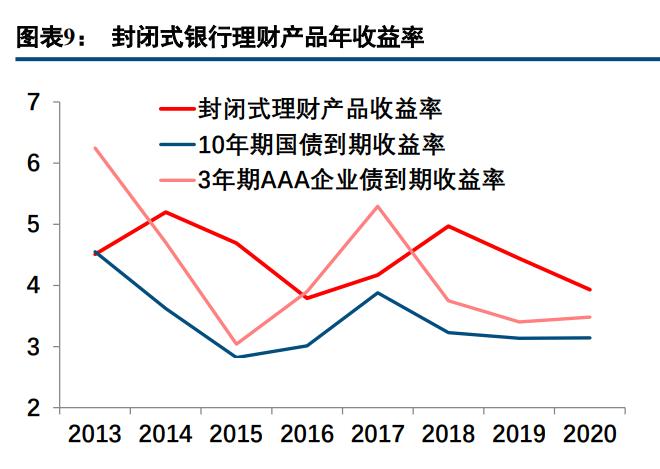
鲁政委多次强调,低利率环境是当前资产管理行业面临的核心宏观背景。随着经济增速换挡与货币政策适度宽松,无风险利率中枢持续下移,传统固收类产品的收益率吸引力下降。
在这一背景下,资产管理机构面临“资产荒”与“负债端压力”的双重挑战。一方面,高收益、低风险的优质资产愈发稀缺;另一方面,投资者对收益的预期尚未完全调整。鲁政委认为,破局之道在于多元化配置与策略创新,包括增配权益类资产、另类投资以及海外资产,同时通过衍生品工具精细化管理风险。
三、净值化转型与投资者教育
资管新规的落地,标志着中国资产管理行业进入净值化时代。鲁政委观察到,净值化转型不仅是产品的会计处理方式变化,更是一场投资理念与商业模式的革命。
打破刚兑后,产品净值波动成为常态,这对投资者的风险认知与承受能力提出了更高要求。鲁政委指出,投资者教育是转型成功的关键一环。资管机构需要从“卖方销售”转向“买方投顾”,帮助投资者建立长期投资、价值投资的理念,而非追逐短期排名与热点。
四、科技赋能与行业分化
金融科技正在重塑资产管理行业的竞争格局。鲁政委认为,大数据、人工智能、区块链等技术在智能投顾、风险定价、运营提效等方面的应用,将推动行业从“人力密集”向“科技驱动”转变。
与此行业分化也在加剧。头部机构凭借品牌、渠道与投研优势,市场份额持续提升;中小机构则面临定位重塑的压力,或走向特色化、精品化发展路径。鲁政委预判,未来中国资产管理行业将形成“综合平台+专业精品”并存的生态格局。
五、对外开放与全球竞争
中国金融业对外开放的步伐不断加快,外资独资或控股的资产管理机构相继落地。鲁政委认为,对外开放既是挑战也是机遇。一方面,外资带来成熟的管理经验、产品创新与风控体系,加剧本土竞争;另一方面,本土机构在渠道、客户理解与政策敏感度上具有天然优势,可通过学习与合作实现能力跃升。
迈向全球竞争,中国资产管理行业需要培育真正的跨周期、跨市场配置能力,并在ESG投资、绿色金融等新兴领域抢占话语权。
##
鲁政委对中国资产管理行业的观察,始终贯穿着一条主线:转型不是简单的规模调整,而是发展逻辑的重构。从刚兑到净值,从通道到主动,从国内到全球,中国资产管理行业正走在一条高质量发展的必经之路上。唯有回归本源、提升投研、拥抱科技、做好陪伴,才能在变局中开新局。
如若转载,请注明出处:http://www.mhomefax.com/product/42.html
更新时间:2026-09-19 06:07:06