资产管理产品与资产管理 概念、关系与实践
一、引言
随着居民财富的增长和金融市场的发展,“资产管理”与“资产管理产品”已成为金融领域的高频词汇。两者既有密切联系,又有明确区别。理解它们的内涵、关系及运作逻辑,对于投资者、从业者和监管者都至关重要。
二、什么是资产管理
资产管理(Asset Management)是指专业机构接受客户委托,对客户的资产进行投资运作和管理,以实现资产保值增值的行为。其核心是“受人之托,代人理财”。
1. 资产管理的本质
- 信托关系:基于信任,管理人按约定目标运作资产。
- 专业运作:依靠专业团队、研究能力和风控体系。
- 风险收益匹配:不同策略对应不同风险与收益特征。
2. 资产管理的主要参与方
- 委托人:资金提供者(个人、机构、养老金等)。
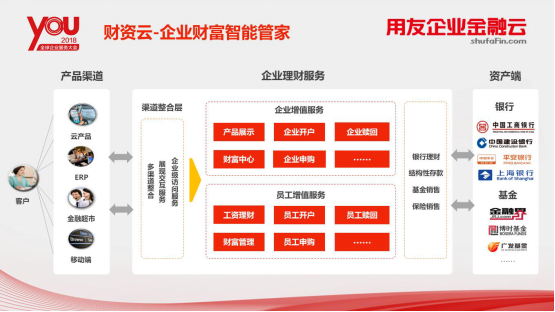
- 管理人:基金公司、银行理财子公司、券商资管、保险资管等。
- 托管人:独立第三方银行或托管机构,负责资产保管与监督。
三、什么是资产管理产品
资产管理产品是资产管理业务的具体载体,是管理人向投资者募集资金并按照约定策略进行投资管理的金融工具。常见类型包括:
| 产品类型 | 发行机构 | 主要特点 |
|---------|----------|----------|
| 公募基金 | 基金管理公司 | 公开募集、低门槛、高流动性 |
| 私募基金 | 私募管理人 | 非公开募集、合格投资者、策略灵活 |
| 银行理财 | 银行理财子公司 | 净值化转型、期限多样 |
| 券商资管 | 证券公司 | 集合/定向计划,可定制 |
| 保险资管 | 保险资管公司 | 长期资金、注重稳健 |
| 信托计划 | 信托公司 | 灵活投资范围,可股可债 |
资产管理产品的核心要素
- 募集方式:公募或私募。
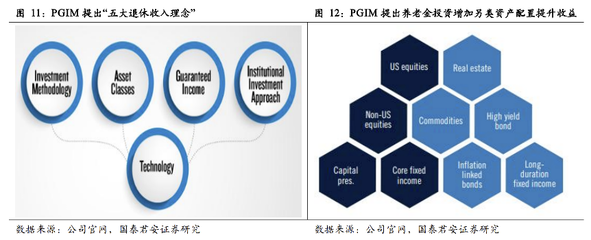
- 投资范围:股票、债券、货币市场、衍生品、另类资产等。
- 风险收益等级:R1(低风险)至R5(高风险)。
- 费率结构:管理费、托管费、业绩报酬等。
- 流动性安排:开放式(可申赎)或封闭式(到期分配)。
四、资产管理产品与资产管理的关系
资产管理是“行为与过程”,资产管理产品是“工具与契约”。没有产品,资产管理难以规模化、标准化;没有资产管理能力,产品则失去价值内核。
- 产品是资产管理的输出:管理人通过发行产品募集资金,再按产品合同进行投资管理。
- 资产管理能力决定产品表现:投研、风控、运营能力直接影响产品净值。
- 产品设计反哺管理策略:不同产品结构(如FOF、量化对冲)要求不同的管理能力。
五、资产管理产品的运作流程
- 产品设计与备案:确定策略、风险等级、费率,向监管报备。
- 募集与成立:向合格投资者募集,达到成立规模后备案成立。
- 投资运作:管理人按合同约定进行资产配置与交易。
- 估值与信息披露:定期估值,向投资者披露净值、持仓等。
- 到期或赎回:封闭式到期清算,开放式可日常申赎。
六、当前趋势与挑战
趋势
- 净值化转型:打破刚兑,产品净值随市场波动。
- 被动投资崛起:ETF、指数基金规模快速增长。
- ESG投资:环境、社会、治理因素纳入决策。
- 科技赋能:AI投研、智能投顾、区块链清算。
挑战
- 市场波动加剧:全球利率、地缘政治影响资产价格。
- 监管趋严:穿透式监管、反洗钱、投资者适当性管理。
- 人才竞争:优秀投研与风控人才稀缺。
- 投资者教育:仍需强化“卖者尽责、买者自负”理念。
七、对投资者的建议
- 了解自身风险承受能力:选择匹配的风险等级。
- 读懂产品合同:关注投资范围、费率、流动性。
- 分散配置:不押注单一产品或多只同类策略。
- 长期视角:避免追涨杀跌,关注管理人的长期业绩。
- 选择正规渠道:通过持牌机构购买,警惕保本高收益骗局。
八、
资产管理产品是资产管理的载体,资产管理是产品的灵魂。在净值化、国际化、科技化的浪潮下,唯有坚持受托责任、提升专业能力、完善产品设计,才能实现投资者、管理人与市场的多方共赢。
如若转载,请注明出处:http://www.mhomefax.com/product/38.html
更新时间:2026-09-19 23:10:32